
A maior parte das conversas sobre a Reforma Tributária gira em torno de alíquotas. Mas existe uma mudança que mexe menos com quanto a empresa paga e mais com quando ela paga, e é essa que costuma pegar o caixa de surpresa: o split payment.
O que é o split payment
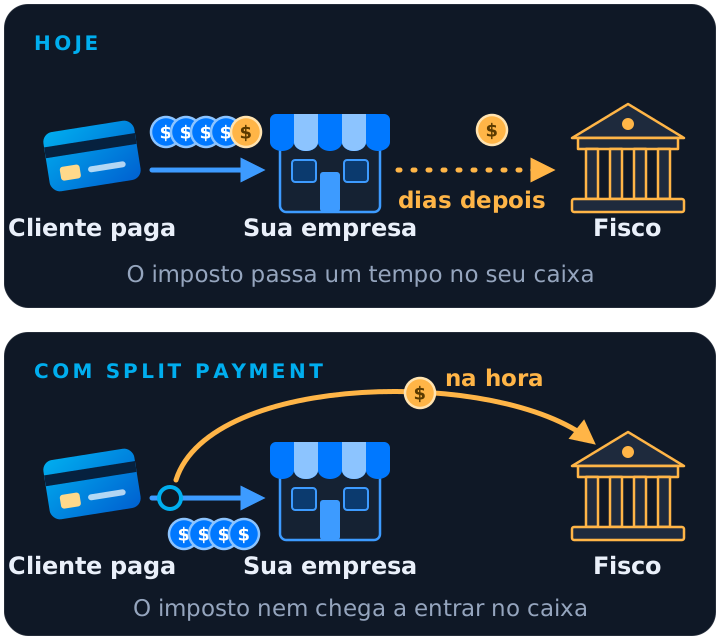
Split payment quer dizer “pagamento dividido”. Hoje, quando o cliente paga uma venda, o valor inteiro entra na conta da empresa, com os tributos junto. O imposto só sai mais tarde, no vencimento da guia.
No modelo novo, a parte que corresponde à CBS e ao IBS é separada no momento em que o pagamento é liquidado e segue direto para o fisco. O que entra na conta da empresa já é o valor sem esses tributos.
Por que isso mexe no caixa
Entre o dia em que o cliente paga e o dia em que a guia vence, o dinheiro do imposto fica na conta da empresa. Ninguém conta com ele como lucro, mas na prática ele ajuda a girar o mês: paga fornecedor, cobre a folha, segura um atraso de cliente.
Com o split payment, esse intervalo deixa de existir. O imposto não é maior, mas ele sai antes, e o fôlego que ele dava ao caixa desaparece.
Um exemplo para dar a ordem de grandeza
Imagine uma empresa que vende R$ 200.000 no mês e tem R$ 120.000 em compras que geram crédito. Suponha, só para fazer a conta, uma alíquota de 25%: o imposto líquido seria de R$ 20.000.
Se hoje esse valor fica cerca de 30 dias na conta antes do vencimento, são R$ 20.000 que deixam de girar no caixa quando todas as vendas passarem pelo split. Não é um custo novo. É capital de giro que a empresa vai precisar repor de outra forma.
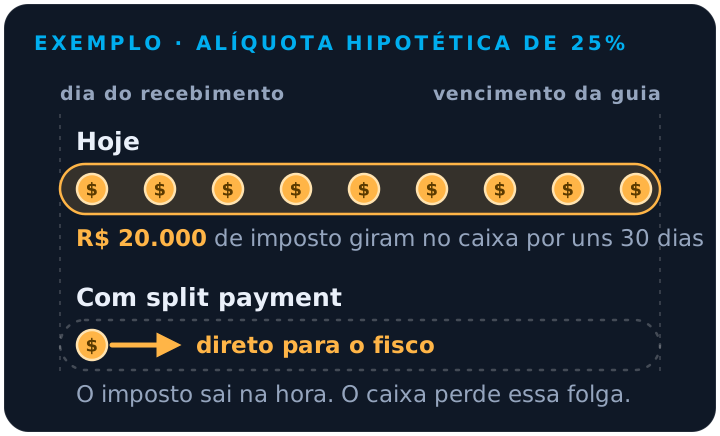
A alíquota de referência ainda não foi fixada, e a forma exata de considerar os créditos na hora da separação depende de regulamentação. O exemplo serve para mostrar o mecanismo, não para prever o seu número.
Quando começa
- Em 2027, o split payment começa de forma opcional e apenas nas operações entre empresas.
- Depois, passa a ser obrigatório por etapas. As datas ainda não foram definidas.
Ou seja: há tempo para se preparar, desde que a preparação comece antes da obrigatoriedade.
Quem sente mais
O efeito é maior para quem hoje depende desse intervalo para fechar o mês:
- empresas com margem apertada e pouco capital de giro;
- quem recebe à vista ou em prazo curto e paga o imposto bem depois;
- quem vende muito mais do que compra com crédito, porque o imposto líquido é maior.
Para quem já trabalha com folga de caixa, a mudança é mais de rotina do que de sobrevivência.
Como se preparar
1. Descubra o tamanho do seu intervalo. Quanto de imposto passa pelo seu caixa por mês e por quantos dias ele fica lá? Esse é o valor que vai deixar de girar.
2. Refaça a projeção de caixa sem ele. Simule alguns meses como se o imposto saísse no dia do recebimento. O resultado mostra se falta capital de giro e quanto.
3. Revise prazos. Prazo de pagamento a fornecedores e prazo de recebimento de clientes passam a pesar mais. Vale renegociar o que for possível antes de a mudança chegar.
4. Confira os créditos. Compra sem documento correto é crédito perdido, e crédito perdido aumenta o imposto líquido. Cadastro e entrada de notas em ordem deixam de ser detalhe.
5. Acompanhe a conciliação. Com o imposto separado no pagamento, o valor recebido não bate mais com o valor da venda. O financeiro precisa enxergar, título a título, quanto entrou e quanto foi retido.
6. Converse com a contabilidade. O calendário e as regras ainda estão sendo definidos. Quem acompanha de perto ajusta antes.
O que pedir do sistema de gestão
O split payment tira do caixa uma folga que muita empresa nem sabia que usava. Para atravessar a mudança, o sistema precisa mostrar com clareza o imposto de cada operação, o que há de crédito e a projeção de caixa nos dois cenários. Com a informação pronta, a mudança deixa de ser susto e vira planejamento.
Conteúdo informativo, conferido em 9 de outubro de 2026. O funcionamento e o calendário do split payment ainda dependem de regulamentação. Não substitui a orientação da sua contabilidade.